
【2026年・2027年】一般生命保険料控除の特例(限度額引き上げ)について
10月を過ぎると、医療保険や死亡保険などに加入している生命保険会社から、年末調整や確定申告で使用する「生命保険料控除証明書」が郵送されます。手続きすることで、その年に支払った保険料の一部が所得控除となり、所得税と住民税で税制優遇を受けることができます。年収が高く、所得税率が高い方ほどメリットが大きくなります。
所得控除額には限度がありますが、2026年・2027年は、23歳未満の扶養親族がいる人については、控除限度額が拡大される特例が設けられました。例年と比べて、手続き方法が大きく異なることはありませんが、制度や特例について確認してみましょう。
生命保険料控除の種類・控除限度額
生命保険料控除は3種類に分かれています。
医療保険やがん保険が対象となる「介護医療保険料控除」、死亡保険や学資保険が対象となる「一般生命保険料控除」、個人年金保険が対象となる「個人年金保険料控除」の3種類です。
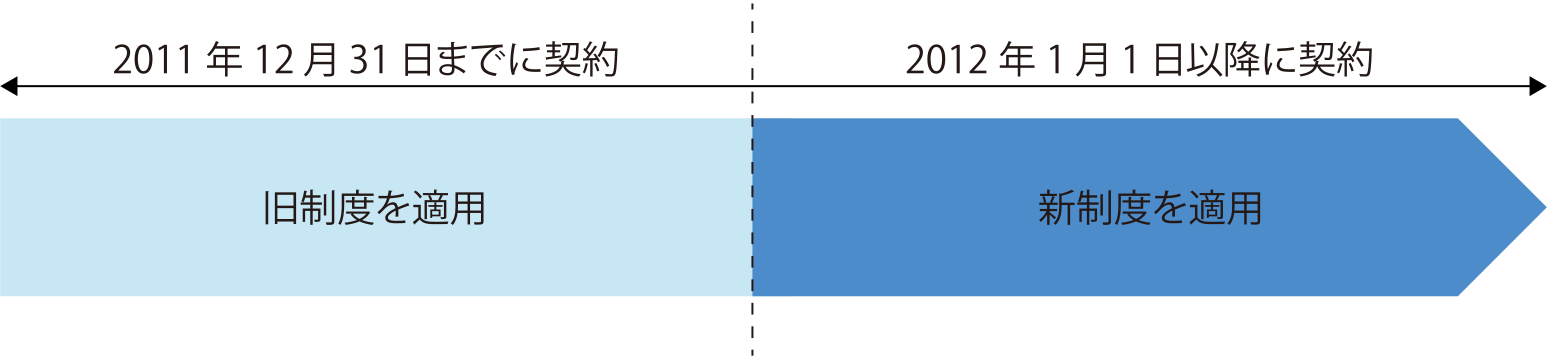
また、2012年に生命保険料控除は制度改正が行われています。改正前の2011年(平成23年)12月31日以前に契約したものは「旧制度」、改正後の2012年(平成24年)1月1日以降に契約したものは「新制度」の内容に基づいて控除額が適用されます。
それぞれの通常の生命保険料控除額は以下の表のとおりです。旧制度なのか新制度なのか、支払っている年間の保険料額によって計算が異なります。また、所得税への控除・住民税への控除でそれぞれ計算は異なります。
※介護医療保険料控除は新制度から新設された区分です。2011年12月31日以前に契約されている医療保険やがん保険は、旧制度の一般生命保険料控除の対象となります。
所得税の生命保険料控除額
【旧制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 25,000円以下 | 支払保険料などの全額 |
| 25,000円超~50,000円以下 | 支払保険料など × 1/2 + 12,500円 |
| 50,000円超~100,000円以下 | 支払保険料など × 1/4 + 25,000円 |
| 100,000円超 | 一律50,000円 |
「一般生命保険料控除」「個人年金保険料控除」それぞれに適用されるので、あわせて10万円が控除限度額となります。
【新制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料などの全額 |
| 20,000円超~40,000円以下 | 支払保険料など × 1/2 + 10,000円 |
| 40,000円超~80,000円以下 | 支払保険料など × 1/4 + 20,000円 |
| 80,000円超 | 一律40,000円 |
「一般生命保険料控除」「個人年金保険料控除」「介護医療保険料控除」それぞれに適用されるので、あわせて12万円が控除限度額となります。
住民税の生命保険料控除額
【旧制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 15,000円以下 | 支払保険料などの全額 |
| 15,000円超~40,000円以下 | 支払保険料など × 1/2 + 7,500円 |
| 40,000円超~70,000円以下 | 支払保険料など × 1/4 + 17,500円 |
| 70,000円超 | 一律35,000円 |
「一般生命保険料控除」「個人年金保険料控除」それぞれに適用されるので、あわせて7万円が控除限度額となります。
【新制度】
| 年間の支払保険料など | 控除額 |
|---|---|
| 12,000円以下 | 支払保険料などの全額 |
| 12,000円超~32,000円以下 | 支払保険料など × 1/2 + 6,000円 |
| 32,000円超~56,000円以下 | 支払保険料など × 1/4 + 14,000円 |
| 56,000円超 | 一律28,000円 |
「一般生命保険料控除」「個人年金保険料控除」「介護医療保険料控除」それぞれに適用されますが、あわせて7万円が控除限度額となります。
「一般生命保険料控除」と「個人年金保険料控除」それぞれにおいて、新制度が適用される契約と、旧制度が適用される契約の両方がある場合は、以下のパターンから最も有利なものを選びます。
- 旧制度の契約の保険料を旧制度のみで控除額を計算(上限は5万円)
- 新制度の契約の保険料を新制度のみで控除額を計算(上限は4万円)
- 新制度と旧制度の控除額をそれぞれ計算し、その合計額を控除額とする(上限は4万円)
ただし、いずれのパターンでも、通常時の「一般生命保険料控除」「個人年金保険料控除」「介護医療保険料控除」全体の控除限度額は所得税で12万円・住民税で7万円から変わりません。
※支払保険料は、その年に支払った金額から、その年に受けた剰余金や割戻金を差し引いた残りの金額となります。
2026年・2027年の控除額の詳細
23歳未満の扶養親族を有することを条件に、新制度の所得税における「一般生命保険料控除」の控除可能額が以下のように変更されます。「介護医療保険料控除」「個人年金保険料控除」では変更点はなく、所得税における全体の控除限度額も12万円のままです。
【例年の所得税における一般生命保険料控除額】
| 年間の支払保険料など | 控除額 |
|---|---|
| 20,000円以下 | 支払保険料などの全額 |
| 20,000円超~40,000円以下 | 支払保険料など × 1/2 + 10,000円 |
| 40,000円超~80,000円以下 | 支払保険料など × 1/4 + 20,000円 |
| 80,000円超 | 一律40,000円 |
【2026年・2027年の所得税における一般生命保険料控除額】
| 年間の支払保険料など | 控除額 |
|---|---|
| 30,000円以下 | 支払保険料などの全額 |
| 30,000円超~60,000円以下 | 支払保険料など × 1/2 + 15,000円 |
| 60,000円超~120,000円以下 | 支払保険料など × 1/4 + 30,000円 |
| 120,000円超 | 一律60,000円 |
表のように計算式が一部変更され、一般生命保険料控除の控除額は最大6万円に拡大されます。その結果、死亡保険等の保険料を一定額以上支払っている方は、例年よりも所得税の負担がわずかに軽減されるかもしれません。
ただし、所得税における「一般生命保険料控除」「介護医療保険料控除」「個人年金保険料控除」の控除額の合計上限は12万円から変わらないため、すでに上限に達している人は例年と変わりません。
注意点
- 年末調整・確定申告では、23歳未満の扶養親族について記載漏れがないか確認しておきましょう。
- 死亡保険や学資保険などに複数契約している方の中には、一部の契約だけで控除上限額に到達するため、他の契約の控除証明書を提出していない方もいるかもしれません。その場合は、2026年・2027年は上限が上がっているため注意しましょう。
- 特例の対象となるのは新制度の一般生命保険料控除です。旧制度の契約のみの場合は、控除上限額は従来どおり5万円です。なお、新制度と旧制度の契約を併用して計算する場合でも、23歳未満の扶養親族を有する方は控除上限額が6万円となります。
- 特例は、現段階では2026年・2027年のみに限ります。特例を理由に現在の契約内容を見直す必要は一般的にはありません。
まとめ
年収に応じて適用される所得税率によって異なりますが、生命保険料控除で実際に軽減される所得税・住民税の金額は、最大でも年間数万円程度です。また、生命保険の本来の目的は、病気や死亡といったリスクに備えることであり、税制優遇を受けることではありません。ただし、生命保険は長期間にわたって継続することが一般的です。特に、これから生命保険に加入する方は、長年利用することになる生命保険料控除の仕組みについても理解したうえで、自身に合った保障内容を選択できると良いでしょう。
今回の特例においては、年末調整や確定申告の際に、控除証明書の提出漏れや23歳未満の扶養親族の記載漏れがないか確認して、適切に活用しましょう。また、税制や社会保障制度は今後も見直される可能性があります。制度改正の情報を確認しながら、保険選びや家計の管理に役立てていきましょう。
参考:国税庁
https://www.nta.go.jp/taxes/shiraberu/taxanswer/shotoku/1140.htm